איך בודקים כמה עמלות אתם משלמים לבנק, איפה מוצאים את הפירוט, ואילו דרכים פשוטות יש להפחית אותן, בלי להסתמך על מספרים שגויים.
רוב האנשים יודעים בערך כמה הם מרוויחים וכמה הם משלמים על שכר דירה, אבל מעטים יודעים כמה הם משלמים לבנק עצמו. עמלות על ניהול חשבון, פעולות, העברות, כרטיס אשראי ושירותים נוספים נגבות לעיתים באופן שקט, כמה שקלים פה וכמה שם, ובקושי שמים לב אליהן בפירוט התנועות. אבל על פני שנה שלמה הן עשויות להצטבר לסכום ראוי להתייחסות. במאמר הזה נעבור על הדרך לבדוק מה אתם משלמים, איך מבינים את הפירוט ומה אפשר לעשות כדי להפחית, בלי להסתמך על מספרים שאינם נכונים לכל בנק ולכל תקופה.
למה כדאי לבדוק
עמלות הן חלק מהעלות האמיתית של ניהול הכסף. כשמחשבים תקציב, מקובל להסתכל על הוצאות כמו מזון ודיור, אך חיובי הבנק נשארים מחוץ לשיחה. תחשבו על חשבון שבו יש כמה חיובים חודשיים קבועים, ועוד פעולות מזדמנות: כל אחד נראה קטן, אבל יחד הם משפיעים. מעבר לכך, חלק מהעמלות נגבות על שירותים שאפילו לא ידענו שיש לנו.
היתרון הוא שזה אחד התחומים שבהם אפשר לפעול בקלות יחסית. בניגוד להוצאה על דיור, שקשה לשנות, בעמלות אפשר לבקש הפחתה, לעבור למסלול מתאים או להימנע מפעולות מסוימות. מספיק לבצע בדיקה פעם בכמה זמן.
איפה רואים את העמלות
המקורות העיקריים הם:
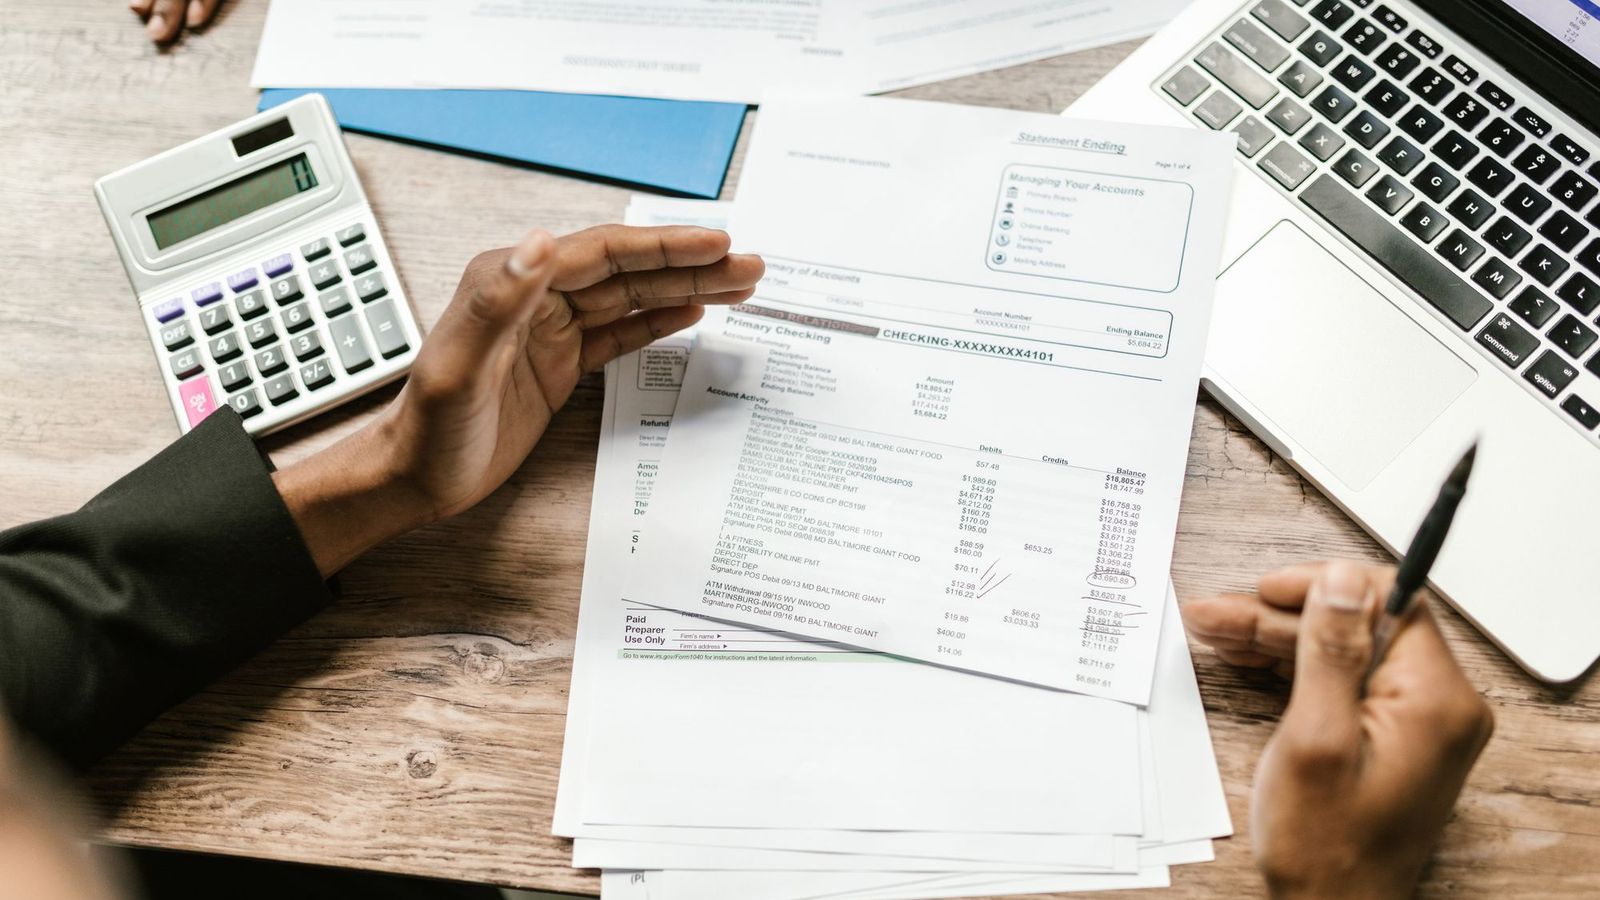
- תנועות החשבון: בפירוט החשבון מופיעות שורות חיוב בשמות כמו "עמלת פעולה", "דמי ניהול" או "עמלה". אפשר לסנן לפי תיאור.
- דוח תקופתי מהבנק: בנקים שולחים או מאפשרים להפיק סיכום שנתי או תקופתי של העמלות ששולמו.
- פירוט חיובי כרטיס האשראי: דמי כרטיס, עמלות מט"ח, ריבית על יתרה והפרשים.
- מחירון הבנק: מסמך שמפרט את התעריפים לפי סוג פעולה וסוג חשבון, ובדרך כלל זמין באתר הבנק או בסניף.
אם אתם מתקשים למצוא את המידע, פנו לבנק ובקשו פירוט של העמלות בתקופה אחרונה. אתם זכאים לקבל מידע ברור על מה שחויב, ולהבין אותו.
איך מבצעים בדיקה מסודרת
הבדיקה נראית מסובכת, אבל אפשר לבצע אותה בחצי שעה בערך:
- הורידו את תנועות החשבון של שלושה עד שישה חודשים.
- סננו או סמנו את כל שורות החיוב שהן עמלות, דמי ניהול או חיובים דומים.
- קבצו אותן לפי סוג: ניהול חשבון, פעולות, כרטיס אשראי, העברות, שירותים מיוחדים.
- סכמו כל סוג והכפילו לתמונה שנתית.
- השוו למחירון הבנק, ובדקו שהחיוב תואם את התעריף.
שימו לב לחיובים שאינכם מזהים. לכל חיוב קיימת סיבה, ואם אינכם יודעים מה היא, שאלו. לא מעט פעמים מתברר ששירות הופעל בעבר ונשאר פעיל מבלי שנעשה בו שימוש.
סוגי עמלות נפוצים
אין צורך להכיר את כל הרשימה, אבל כדאי להכיר את הקבוצות העיקריות:
- ניהול חשבון: חיוב קבוע על עצם החזקת החשבון, שעשוי להשתנות בהתאם לסוג החשבון והלקוח.
- פעולות: עמלה על הוראות, משיכות, הפקדות או שיקים, לפעמים לפי ערוץ, כגון סניף, מכשיר או אונליין.
- אשראי: דמי כרטיס, ריבית על חריגה ממסגרת בחשבון, ועמלות על עסקאות מסוימות.
- מטבע חוץ: עמלות והפרשי שער בעת רכישה או משיכה בחו"ל.
- שירותים נוספים: עמלות על אישורים, שירותי ייעוץ, או ניהול ניירות ערך וחיסכון.
כמות העמלות ותעריפיהן משתנים בין בנקים, בין סוגי חשבון ובין תקופות, לכן לא נציין מספרים. את הסכומים הנוכחיים אפשר לראות רק במחירון המעודכן של הבנק שלכם.
איך מפחיתים עמלות
אחרי שהבנתם מה אתם משלמים, אפשר לפעול. כמה דרכים מקובלות:
- לשנות הרגלים: לבצע פעולות בערוץ הזול יותר, ולרכז פעולות במקום לבצע הרבה פעולות קטנות.
- לבקש הפחתה: לפנות לבנק ולבקש לבחון את התעריפים. לקוחות רבים לא מנסים, ולעיתים בנק מוכן להתאים תנאים.
- לבדוק מסלול מתאים: חלק מהבנקים מציעים מסלולים שונים, ויש להתאים לשימוש שלכם.
- לבטל שירותים לא בשימוש: כרטיסים נוספים, שירותים חודשיים שלא נעשה בהם שימוש.
- להימנע ממשיכה במינוס: ריבית חריגה היא בדרך כלל החיוב היקר ביותר שנצבר בשקט.
- להשוות בין בנקים: לבדוק אילו תנאים מציעים אחרים לפני שמחליטים להישאר או לעבור.
ההשוואה בין הצעות דורשת זהירות. כללי ההשוואה שמוסברים במאמר על השוואת הצעות לשירותים מתאימים גם כאן: לא להסתפק במחיר אחד, אלא לבדוק את כל התנאים.
לקרוא את התנאים לפני שמסכימים
גם בבנק, כמו בכל גוף אחר, התנאים מופיעים בהסכם ובמסמכים נלווים. כשפותחים חשבון, מצטרפים למסלול או מבקשים שירות, כדאי לקרוא מה נחתם. נושאים כמו שינוי תעריפים, תנאי ביטול והתחייבויות מופיעים כסעיפים, ותוכלו ללמוד איך לקרוא אותם במדריך לקריאת חוזה לפני חתימה. אם משהו לא ברור, בקשו הסבר בכתב.
שימו לב גם להודעות על שינויי תעריפים. בנקים נוהגים לעדכן לקוחות על שינויים, ואלה עלולים להסתתר בהודעה שנראית שגרתית. קראו אותן, ואם צריך, שאלו.
לשלב את הבדיקה בשגרה
עמלות הן נושא שקל לשכוח, ולכן כדאי לקבוע בדיקה קבועה, למשל פעם בחצי שנה, או כשאתם עושים סקירת תקציב. הבדיקה מתאימה במיוחד כשבונים תקציב משפחתי חודשי, שבו יש מקום לשורה של חיובי בנק.
והכסף שנחסך? הפנו אותו ליעד: למשל לכרית ביטחון, כפי שמוסבר במאמר על קרן חירום. גם סכום קטן, אם הוא מופנה באופן קבוע, מצטבר עם הזמן. ודאו רק שהחיסכון עצמו אינו כרוך בעמלות שאוכלות אותו.
זכויות ופניות
אם מצאתם חיוב שנראה לא נכון, פנו קודם לבנק בכתב וצרפו את הפרטים. שמרו תיעוד של הפנייה והתשובה. אם התשובה אינה מספקת, אפשר לברר אילו גורמים רשמיים מטפלים בפניות של לקוחות בנקים ואיך פונים אליהם, ולהתחיל מהמידע המופיע באתר הבנק. המידע על הליכי הפנייה משתנה, ולכן יש לבדוק אותו במקורות הרשמיים.
שאלות שכדאי לשאול בבנק
לקראת פגישה או שיחה עם הבנק, אפשר להתכונן עם כמה שאלות פשוטות: אילו עמלות נגבו ממני בתקופה האחרונה ועל מה? האם אני משלם על שירותים שאיני משתמש בהם? האם קיים מסלול מתאים יותר לדפוס הפעילות שלי? ומה התנאים להפחתת עמלות?
רשמו את התשובות, ובקשו לקבל אותן בכתב כשמדובר בהתחייבות. כך תוכלו לוודא בהמשך שהחיוב בפועל תואם למה שנאמר לכם.
סיכום
עמלות בנק קטנות כשלעצמן, אך מצטברות. כדי לדעת מה אתם משלמים, בודקים את תנועות החשבון, מקבצים לפי סוג, משווים למחירון ושואלים על כל חיוב לא ברור. אחר כך מפחיתים בעזרת שינוי הרגלים, בקשת הפחתה, בחירת מסלול מתאים וביטול שירותים לא בשימוש. המידע כאן כללי בלבד ואינו מהווה ייעוץ פיננסי או משפטי, ואת התעריפים והתנאים יש לאמת מול הבנק.
שאלות נפוצות
איפה אפשר לראות כמה עמלות שילמתי?
בתנועות החשבון, בדוח תקופתי שהבנק מפיק, בפירוט חיובי כרטיס האשראי ובמחירון הבנק. אפשר גם לבקש מהבנק פירוט.
האם אפשר לבקש מהבנק להפחית עמלות?
אפשר לפנות ולבקש לבחון את התנאים. התוצאה משתנה בין בנקים ולקוחות, אבל פנייה לא עולה דבר.
מהן העמלות היקרות ביותר בדרך כלל?
ריבית על משיכת יתר ועמלות על עסקאות במטבע חוץ הן מהחיובים שכדאי לבדוק במיוחד. את הסכומים המדויקים יש לברר מול הבנק.
כל כמה זמן כדאי לבדוק עמלות?
מומלץ בערך פעם בחצי שנה, או בכל סקירת תקציב. כך מגלים חיובים חדשים ושירותים שלא בשימוש.